Gewerbliche Photovoltaikanlage: Steuern korrekt einordnen
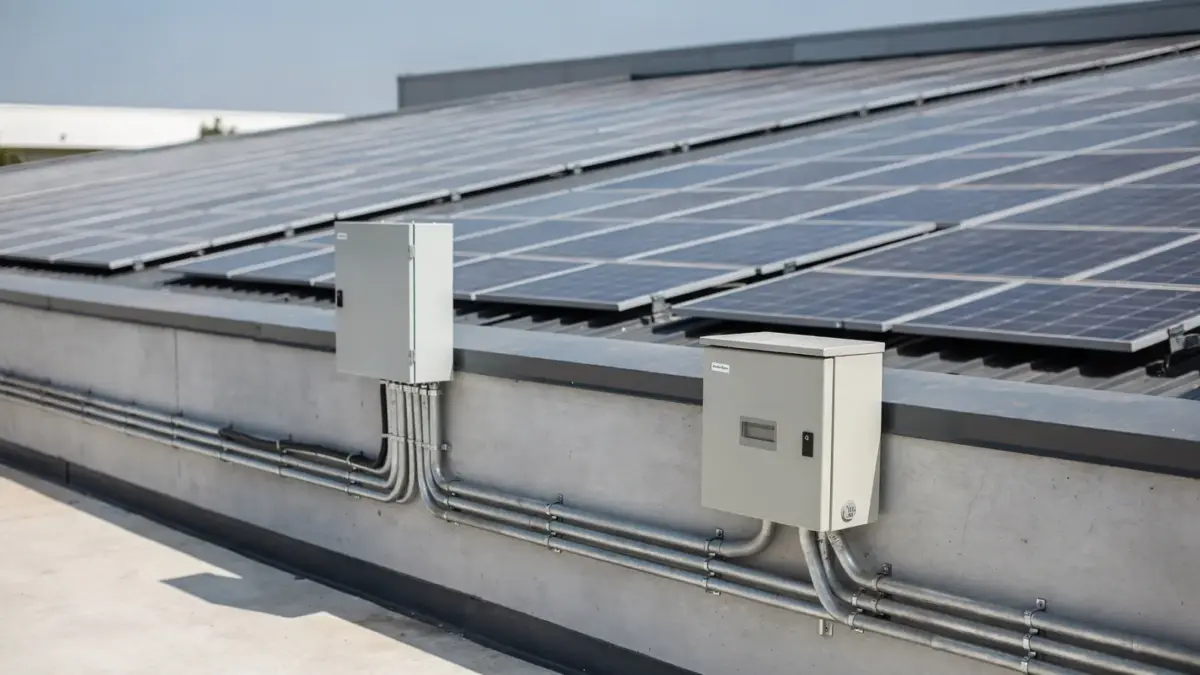
Gewerbliche Photovoltaikanlage: Eine gewerbliche Photovoltaikanlage erzielt Einkünfte aus Gewerbebetrieb, sobald Strom gegen Entgelt ins öffentliche Netz eingespeist wird. Nach österreichischem Steuerrecht gilt sie bei Volleinspeisung stets als eigene gewerbliche Einkunftsquelle. Die Anlage wird über eine Nutzungsdauer von 20 Jahren linear oder degressiv mit bis zu 30 % abgeschrieben, Anschaffung und Betrieb unterliegen der Umsatzsteuer.
Eine gewerbliche Photovoltaikanlage unterscheidet sich steuerlich deutlich von einer privat genutzten Dachanlage: Sobald Strom verkauft oder ins Netz eingespeist wird, entsteht eine gewerbliche Einkunftsquelle nach § 23 EStG 1988 beziehungsweise § 7 Abs. 3 KStG 1988. Das betrifft Landwirte, Gewerbebetriebe und Unternehmen, die Dach- oder Freiflächen für Solarstrom nutzen. Wer sich mit Auslegung und Dimensionierung solcher Anlagen beschäftigt, findet in der Rubrik Gewerbe & Landwirtschaft weiterführende Beiträge zu Planung und Betrieb. Ob Volleinspeisung oder Überschusseinspeisung vorliegt, entscheidet darüber, ob die gesamte Anlage oder nur der eingespeiste Anteil steuerlich als Betrieb gilt. Für Eigentümer und Investoren ist diese Einordnung zentral, weil sie Abschreibung, Umsatzsteuerpflicht und die Bewertung des Eigenverbrauchs bestimmt – und damit direkt die Wirtschaftlichkeit der Investition beeinflusst.
Kurz zusammengefasst: Ob eine Photovoltaikanlage steuerlich als Gewerbebetrieb gilt, hängt vom Einspeisemodell ab. Volleinspeisung führt immer zu gewerblichen Einkünften, bei Überschusseinspeisung entscheidet die überwiegende Nutzung über Betriebs- oder Privatvermögen. Anschaffung, Abschreibung und laufender Betrieb unterliegen dabei klaren steuerlichen Regeln.
Die wichtigsten Fakten
- Nutzungsdauer: 20 Jahre, linear oder degressiv mit bis zu 30 % abschreibbar
- Volleinspeisung: gesamte Anlage gilt als gewerbliche Einkunftsquelle (§ 23 EStG 1988)
- Überschusseinspeisung: nur der eingespeiste Anteil ist gewerblich relevant
- Kleinunternehmerpauschale: 45 % der Betriebseinnahmen als pauschale Betriebsausgaben (§ 17 Abs. 3a EStG 1988)
- Vorsteuerabzug: voller Abzug möglich, wenn mindestens 10 % unternehmerische Nutzung vorliegt (§ 12 Abs. 2 Z 1 lit. a UStG 1994)
- Betriebsvermögen: entsteht bei überwiegend betrieblicher Nutzung, auch bei steuerfreier Einspeisung
Was gilt bei einer gewerblichen PV-Anlage steuerlich?
Eine gewerbliche Photovoltaikanlage erzeugt Strom, der zumindest teilweise verkauft oder eingespeist wird, und begründet dadurch eine eigene Einkunftsquelle. Das gilt unabhängig davon, ob der Betreiber daneben eine andere unternehmerische Tätigkeit ausübt. Maßgeblich ist die Art der Einspeisung: Bei Volleinspeisung fließt der gesamte erzeugte Strom ins Netz, bei Überschusseinspeisung wird nur der nicht selbst verbrauchte Anteil verkauft.
Wird der Strom zusätzlich für eine bestehende betriebliche Tätigkeit genutzt – etwa in einer Werkshalle oder auf einem landwirtschaftlichen Betrieb –, ändert das nichts an der eigenständigen gewerblichen Einordnung der Anlage. Wer beispielsweise eine Photovoltaikanlage für Stallanlagen plant, sollte diese Trennung zwischen Anlagenertrag und übriger Betriebstätigkeit von Anfang an berücksichtigen. Die steuerliche Einordnung entscheidet über Buchführungspflichten, Gewinnermittlung und die Behandlung von Investitionskosten.
Wann wird aus der Anlage ein steuerlicher Gewerbebetrieb?
Eine Photovoltaikanlage wird zum notwendigen Betriebsvermögen, wenn die betriebliche Nutzung – insbesondere die Stromeinspeisung – überwiegt, selbst wenn diese Einspeisung steuerfrei erfolgt. Überwiegt hingegen die private Nutzung, zählt die Anlage zum Privatvermögen.
Bei Volleinspeisung ist die Zuordnung klar: Die Anlage gilt zur Gänze als gewerblich, unabhängig von einer sonstigen betrieblichen Tätigkeit des Betreibers. Bei Überschusseinspeisung ist die Aufteilung komplexer, weil Privat- und Betriebsnutzung parallel bestehen können. Hier zählt der tatsächliche Nutzungsanteil, nicht die reine Absicht. Diese Abgrenzung wirkt sich direkt auf Abschreibung, Vorsteuerabzug und die Behandlung späterer Verkaufserlöse aus.
Welche Steuern fallen bei Anschaffung und Betrieb an?
Bei Anschaffung und laufendem Betrieb einer gewerblichen Photovoltaikanlage fällt Umsatzsteuer an, sofern keine Kleinunternehmerregelung greift. Der Vorsteuerabzug ist möglich, wenn die Anlage zu mindestens 10 % unternehmerischen Zwecken dient – dann gilt sie laut § 12 Abs. 2 Z 1 lit. a UStG 1994 zur Gänze als für das Unternehmen angeschafft.
Auf der Einkommensteuerseite werden die Anschaffungs- oder Herstellungskosten über die betriebsgewöhnliche Nutzungsdauer von 20 Jahren abgeschrieben. Möglich ist die lineare AfA nach § 7 Abs. 1 EStG 1988 oder die degressive AfA nach § 7 Abs. 1a EStG 1988 mit einem Satz von höchstens 30 % pro Jahr. Wer die Anlage im Rahmen der Kleinunternehmerpauschalierung führt, kann pauschale Betriebsausgaben von 45 % der Betriebseinnahmen ansetzen, ohne Einzelnachweise zu führen. Für die Wahl der Abschreibungsmethode lohnt sich ein Blick auf die erwartete Ertragskurve, etwa mithilfe eines PV-Monitorings, das die tatsächliche Nutzung dokumentiert.
Wie werden Eigenverbrauch und Einspeisung steuerlich behandelt?
Der Eigenverbrauch von Solarstrom im eigenen Betrieb bleibt in der Regel außerhalb der Einspeisevergütung steuerlich neutral, solange er nicht separat vergütet wird. Die Einspeiseerlöse hingegen sind Betriebseinnahmen und unterliegen der Einkommen- beziehungsweise Körperschaftsteuer sowie grundsätzlich der Umsatzsteuer.
Bei Überschusseinspeisung wird nur der tatsächlich verkaufte Stromanteil steuerlich als gewerbliche Einnahme erfasst – etwa wenn Strom an ein Energieversorgungsunternehmen, die OeMAG oder eine Energiegemeinschaft geliefert wird. Diese Differenzierung ist besonders relevant für landwirtschaftliche Betriebe, die einen Teil des erzeugten Stroms selbst nutzen und den Rest verkaufen. Wer die Größenordnung solcher Erlöse realistisch einschätzen will, sollte vorab die Modulkosten vergleichen, etwa anhand des Preises pro Wattpeak, um Anschaffungskosten und erwartete Einnahmen gegenüberzustellen.
Welche Sonderfälle ändern die steuerliche Einordnung?
Ein zentraler Sonderfall ist die Kleinunternehmerregelung, die bei geringen Umsätzen von der Umsatzsteuerpflicht befreit. Wer diese Regelung nutzt, verzichtet zugleich auf den Vorsteuerabzug bei Anschaffung – eine Abwägung, die vor dem Kauf getroffen werden sollte.
Ein weiterer Sonderfall betrifft Anlagen, die sowohl privat als auch betrieblich genutzt werden, etwa auf einem gemischt genutzten Gebäude. Hier entscheidet der überwiegende Nutzungsanteil über die Zuordnung zum Betriebs- oder Privatvermögen. Auch technische Rahmenbedingungen können die steuerliche Bewertung indirekt beeinflussen: Ein Beispiel liefert Goldbeck Solar, ein Unternehmen mit Sitz in Hirschberg an der Bergstraße, das laut Wikipedia-Eintrag zu Goldbeck Solar große Photovoltaikanlagen für gewerbliche Dächer und Freiflächen realisiert – solche Großanlagen fallen in aller Regel eindeutig unter die gewerbliche Einordnung, da die Einspeisung hier klar überwiegt.
Was sollte vor der Inbetriebnahme mit dem Steuerberater geklärt werden?
Vor Kauf und Inbetriebnahme sollte geklärt werden, ob Voll- oder Überschusseinspeisung geplant ist, da dies die steuerliche Einordnung maßgeblich bestimmt. Ebenso wichtig ist die Entscheidung für oder gegen die Kleinunternehmerregelung sowie die Wahl der Abschreibungsmethode.
Sinnvoll ist außerdem, frühzeitig zu prüfen, welche Fördermittel die Investitionskosten senken können – ein Überblick dazu findet sich im Beitrag zu Fördermitteln für Eigentümer bei der PV-Installation. Wer eine Anlage auf einem Industriedach plant, sollte zusätzlich technische und steuerliche Aspekte gemeinsam betrachten, etwa bei der Dimensionierung von Photovoltaikanlagen für Industriehallen. Der Steuerberater sollte zudem klären, welche Belege für die Buchhaltung erforderlich sind: Rechnungen zur Anschaffung, Einspeisezähler-Protokolle, Verträge mit dem Netzbetreiber und Nachweise zum Eigenverbrauchsanteil.
| Merkmal | Gewerbliche Nutzung | Private Nutzung |
|---|---|---|
| Einkunftsart | Einkünfte aus Gewerbebetrieb (§ 23 EStG) | keine steuerpflichtige Einkunftsquelle |
| Abschreibung | linear oder degressiv über 20 Jahre | keine steuerliche Abschreibung |
| Umsatzsteuer | Vorsteuerabzug möglich ab 10 % Nutzung | kein Vorsteuerabzug |
| Buchführung | Belegpflicht, ggf. Pauschalierung | keine Buchführungspflicht |
Quellen
| Quelle | Adresse |
|---|---|
| Wikipedia: Goldbeck Solar | de.wikipedia.org |
Mehr zum Thema im Bereich Gewerbe & Landwirtschaft · Passend dazu: Photovoltaikanlage für Industriehallen richtig dimensionieren · Förderung für landwirtschaftliche PV-Anlagen: Überblick 2025
Häufige Fragen zur gewerblichen Photovoltaikanlage
Muss jede eingespeiste Kilowattstunde versteuert werden?
Ja, sofern die Anlage als gewerbliche Einkunftsquelle gilt, sind die Erlöse aus verkauftem Strom steuerpflichtige Betriebseinnahmen. Das betrifft sowohl Volleinspeisung als auch den verkauften Anteil bei Überschusseinspeisung. Der selbst verbrauchte Strom bleibt davon in der Regel unberührt, solange er nicht separat vergütet wird.
Kann die Kleinunternehmerregelung mit gewerblicher PV kombiniert werden?
Ja, die Kleinunternehmerregelung ist auch bei gewerblichen Photovoltaikanlagen möglich, wenn die Umsatzgrenzen eingehalten werden. Sie befreit von der Umsatzsteuerpflicht, schließt aber den Vorsteuerabzug bei Anschaffung aus. Ergänzend kann bei der Einkommensteuer die Pauschalierung mit 45 % Betriebsausgaben genutzt werden.
Ändert sich die steuerliche Einordnung bei Speichern?
Ein zusätzlicher Batteriespeicher ändert die grundsätzliche Einordnung der Anlage nicht, kann aber die Aufteilung zwischen Eigenverbrauch und Einspeisung verschieben. Bei Anschaffung eines Speichers sollten zudem sicherheitsrelevante Vorgaben beachtet werden, etwa zum Brandschutz bei Lithium-Speichern.
Was passiert steuerlich bei einem späteren Verkauf der Anlage?
Wird die Anlage veräußert, kann ein Veräußerungsgewinn entstehen, wenn der Verkaufspreis den steuerlichen Restbuchwert übersteigt. Dieser Gewinn ist als gewerbliche Einkunft zu erfassen. Die genaue Berechnung hängt von der bisher angewandten Abschreibungsmethode und der verbleibenden Restnutzungsdauer ab.
Gilt die gewerbliche Einordnung auch für landwirtschaftliche Betriebe?
Ja, auch landwirtschaftliche Betriebe unterliegen bei Stromverkauf der gewerblichen Einordnung nach § 23 EStG 1988. Entscheidend ist wie bei anderen Betrieben, ob Voll- oder Überschusseinspeisung vorliegt. Die landwirtschaftliche Haupttätigkeit bleibt davon steuerlich getrennt zu betrachten.
Fazit: Einspeiseart entscheidet über die Steuerlast
Die steuerliche Behandlung einer gewerblichen Photovoltaikanlage hängt maßgeblich davon ab, ob Voll- oder Überschusseinspeisung vorliegt. Über 20 Jahre lässt sich die Anlage linear oder degressiv mit bis zu 30 % abschreiben, während bei mindestens 10 % unternehmerischer Nutzung der volle Vorsteuerabzug möglich ist. Wer vor der Inbetriebnahme Einspeisemodell, Abschreibungsmethode und Kleinunternehmerregelung klärt, vermeidet spätere steuerliche Überraschungen und sichert die Wirtschaftlichkeit der Investition.


1 Kommentar