Leasing oder Kauf bei gewerblichen PV-Anlagen: Der Vergleich
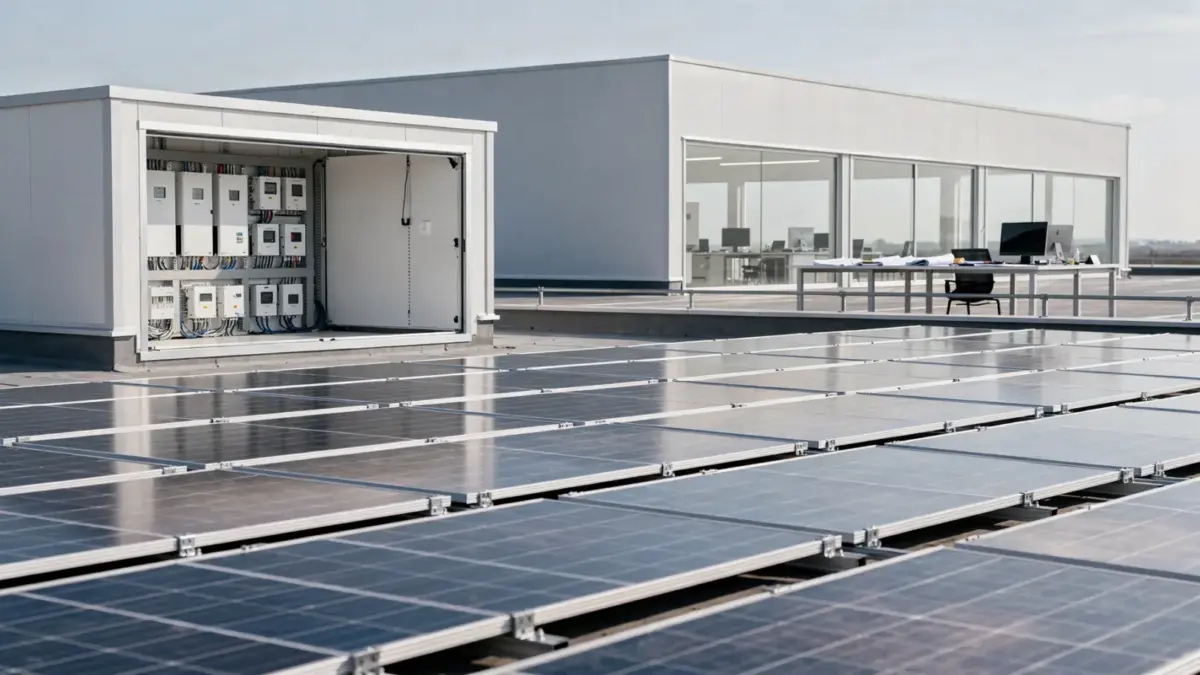
Leasing einer gewerblichen PV-Anlage bedeutet, dass ein Unternehmen die Solaranlage über eine feste Laufzeit – meist 10 bis 20 Jahre – gegen monatliche Raten nutzt, ohne sie zu kaufen. Das Eigentum bleibt beim Leasinggeber, die Wartung ist oft eingeschlossen. Kapitalbindung entfällt, dafür liegen die Gesamtkosten über der Zeit meist höher als bei einem Direktkauf.
Wer eine gewerbliche PV-Anlage anschaffen möchte, steht vor der Grundfrage: kaufen oder leasen? Beim Kauf fließt das gesamte Investitionsvolumen sofort ab, dafür gehört die Anlage dem Betrieb und erzeugt nach Amortisation nahezu kostenfreien Strom. Beim Leasing zahlt das Unternehmen über die Vertragslaufzeit feste Raten, die Anlage bleibt Eigentum des Leasinggebers. Welche Variante sinnvoll ist, hängt von Liquidität, Standortbindung, Bilanzstruktur und der geplanten Nutzungsdauer ab. In der Rubrik Gewerbe & Landwirtschaft finden Sie weitere Einordnungen zu Finanzierungsmodellen für landwirtschaftliche und gewerbliche Dächer. Der folgende Artikel vergleicht Kosten, Risiken und Vertragsdetails beider Modelle.
Kurz zusammengefasst: Kauf bindet Kapital, senkt aber langfristig die Stromkosten deutlich stärker als Leasing. Leasing eignet sich vor allem für Betriebe mit knapper Liquidität, unsicherer Standortplanung oder dem Wunsch nach fixen, planbaren Kosten ohne Bilanzbelastung durch Investitionen.
Was unterscheidet Leasing und Kauf bei einer gewerblichen PV-Anlage konkret?
- Kapitalbindung: Kauf erfordert die volle Investitionssumme sofort, Leasing verteilt die Kosten auf monatliche Raten.
- Eigentum: Beim Kauf gehört die Anlage dem Betrieb, beim Leasing bleibt sie beim Leasinggeber.
- Laufzeit: Leasingverträge laufen meist 10 bis 20 Jahre, oft kürzer als die technische Lebensdauer von 25 bis 30 Jahren.
- Bilanzwirkung: Leasingraten erscheinen als laufende Betriebsausgabe, ein Kauf als Investition mit Abschreibung.
- Restwert: Nach Vertragsende ist eine Übernahme zum Restwert häufig möglich, aber vertraglich unterschiedlich geregelt.
Was unterscheidet Leasing von Kauf bei PV-Anlagen?
Leasing und Kauf unterscheiden sich vor allem im Eigentum und in der Kapitalbindung einer PV-Anlage. Beim Kauf finanziert der Betrieb die Anlage selbst oder über einen Kredit und wird sofort oder nach Kredittilgung Eigentümer. Beim Leasing zahlt das Unternehmen über die Vertragslaufzeit Raten an den Leasinggeber, der rechtlicher Eigentümer bleibt.
Für die Praxis bedeutet das: Wer kauft, trägt das volle Investitionsrisiko, profitiert aber auch vollständig vom erzeugten Strom und von Förderungen. Wer leasingt, zahlt planbare, meist inklusive Wartung und Versicherung kalkulierte Raten, verzichtet dafür auf einen Teil der Wirtschaftlichkeit. Grundlagen zu den verschiedenen Finanzierungswegen – Kredit, Leasing und PPA – erläutert der Beitrag PV-Finanzierung: Kredit, Leasing, PPA – Grundlagen, der die Modelle systematisch gegenüberstellt.
Wichtig ist die Unterscheidung nach Vertragsart: Operating-Leasing überträgt das Betriebsrisiko weitgehend an den Leasinggeber, Finance-Leasing ähnelt wirtschaftlich einem Kreditkauf mit Ratenzahlung. Vor Vertragsabschluss lohnt sich die Prüfung folgender Punkte:
- Wer trägt Wartung, Reparatur und Versicherung während der Laufzeit?
- Ist eine vorzeitige Kündigung möglich und zu welchen Konditionen?
- Wie ist der Restwert am Vertragsende definiert?
- Welche Partei erhält die Einspeisevergütung oder den Eigenverbrauchsvorteil?
Welche laufenden Kosten entstehen bei Leasing und Kauf?
Laufende Kosten fallen bei beiden Modellen an, unterscheiden sich aber in Struktur und Höhe. Beim Kauf entstehen nach der Anfangsinvestition vor allem Wartungs-, Versicherungs- und gegebenenfalls Reparaturkosten, die der Betrieb selbst trägt oder separat versichert. Beim Leasing sind diese Posten häufig in der Monatsrate enthalten, wodurch die Kosten planbarer, aber über die Gesamtlaufzeit meist höher ausfallen.
Ein Betrieb, der eine Anlage kauft, bindet zunächst deutlich mehr Kapital – je nach Anlagengröße kann die Investition schnell in den sechsstelligen Bereich reichen. Dieses Kapital fehlt für andere betriebliche Zwecke, etwa Maschinen oder Lagerhaltung. Leasing hingegen bindet kein Eigenkapital, belastet aber die laufende Liquidität über feste monatliche Zahlungen, die unabhängig von der tatsächlichen Stromerzeugung anfallen.
Über die gesamte Nutzungsdauer gerechnet liegt Kauf meist günstiger, weil nach Ende der Kreditlaufzeit oder nach Amortisation nahezu kostenfreier Solarstrom zur Verfügung steht. Leasingraten hingegen laufen über die gesamte Vertragsdauer weiter. Wer die Wirtschaftlichkeit verschiedener Angebote vergleichen möchte, findet in der Checkliste Preisvergleich PV-Anlage: Angebote richtig vergleichen praktische Prüfpunkte.
Für wen lohnt sich Leasing bei einer gewerblichen PV-Anlage?
Leasing lohnt sich vor allem für Betriebe mit knapper Liquidität, begrenztem Kreditrahmen oder unsicherer Standortplanung. Wer beispielsweise eine gemietete Betriebshalle nutzt oder einen Standortwechsel plant, vermeidet mit Leasing die Bindung an eine langfristige Investition, die sich bei einem Umzug nicht mehr rechnet.
Auch Betriebe, die ihre Bilanz nicht mit einer größeren Investition belasten wollen, profitieren von Leasing: Die Raten erscheinen als laufende Betriebsausgabe und nicht als Anlagevermögen. Das kann bei Kreditwürdigkeitsprüfungen oder Bonitätsbewertungen relevant sein. Landwirtschaftliche Betriebe mit saisonal schwankender Liquidität nutzen Leasing teilweise, um Investitionsspitzen zu vermeiden.
Trotz höherer Gesamtkosten ist Leasing also dann sinnvoll, wenn Planungssicherheit und Kapitalschonung wichtiger sind als die maximale Rendite. Wer hingegen langfristig am selben Standort produziert und über ausreichend Eigenkapital oder Kreditzugang verfügt, fährt mit einem Kauf meist wirtschaftlich besser. Einen Überblick über grundsätzliche Anforderungen gewerblicher Anlagen bietet der Beitrag PV im Gewerbe: Grundprinzipien für Unternehmen.
Wie wirken sich Laufzeit, Restwert und Vertrag auf die Wirtschaftlichkeit aus?
Laufzeit und Restwert bestimmen maßgeblich, ob sich Leasing gegenüber einem Kauf rechnet. Eine PV-Anlage hat eine technische Lebensdauer von rund 25 bis 30 Jahren, Leasingverträge laufen jedoch häufig kürzer. Nach Vertragsende stellt sich die Frage, ob die Anlage zum vereinbarten Restwert übernommen, der Vertrag verlängert oder die Anlage gegen eine neue getauscht wird.
Ist der Restwert niedrig angesetzt, lohnt sich die Übernahme meist, weil die Anlage dann günstig ins Eigentum übergeht und weiterhin Strom liefert. Ist der Restwert hoch, kann eine Vertragsverlängerung oder ein Anlagentausch wirtschaftlicher sein. Diese Klausel sollte daher vor Vertragsabschluss genau geprüft werden, da sie die Gesamtwirtschaftlichkeit über die Laufzeit erheblich beeinflusst.
Der Kauf rechnet sich in der Regel gegenüber dem Leasing, sobald die Anlage über ihre technische Lebensdauer hinweg betrachtet wird und der Betrieb am Standort bleibt: Nach Tilgung eines etwaigen Kredits entstehen nur noch geringe Betriebskosten. Beim Leasing hingegen laufen die Raten über die gesamte Vertragsdauer, auch wenn die Anlage technisch schon abgeschrieben wäre.
| Merkmal | Leasing | Kauf |
|---|---|---|
| Eigentum | Bleibt beim Leasinggeber | Geht an den Betrieb über |
| Kapitalbindung | Gering, keine Anfangsinvestition | Hoch, volle Investition zu Beginn |
| Laufzeit | Meist 10 bis 20 Jahre | Nutzung über gesamte Lebensdauer (25–30 Jahre) |
| Wartung | Häufig inklusive | Separat zu organisieren |
| Gesamtkosten | Meist höher über die Zeit | Meist niedriger langfristig |
Welche Risiken und Pflichten bringt Leasing im Betrieb mit sich?
Leasingverträge bringen feste Zahlungspflichten mit sich, unabhängig von der tatsächlichen Stromerzeugung der Anlage. Fällt die Ertragsleistung durch Verschattung, technische Probleme oder ungünstige Witterung geringer aus als geplant, muss der Betrieb die Raten trotzdem in voller Höhe zahlen. Das unterscheidet Leasing vom Kauf, bei dem geringere Erträge zwar die Amortisation verzögern, aber keine zusätzliche Zahlungspflicht auslösen.
Kritisch sind zudem Klauseln zu Defekten: Bei einem Leasingvertrag regelt meist der Leasinggeber Reparaturen, doch Ausfallzeiten können vertraglich unterschiedlich abgesichert sein. Beim Kauf trägt der Betrieb selbst das Reparaturrisiko, kann sich aber über Garantien und Versicherungen absichern. Vor Vertragsunterschrift sollten folgende Punkte geklärt sein:
- Wie ist die Haftung bei Anlagenausfall geregelt?
- Gibt es eine Mindestlaufzeit ohne Kündigungsmöglichkeit?
- Wer übernimmt Versicherungskosten und Schäden durch Wetterereignisse?
- Wie wird der Restwert am Vertragsende berechnet?
- Ist ein Standortwechsel während der Laufzeit vertraglich möglich?
Ein Vergleich mit privaten und gewerblichen Anforderungen zeigt zusätzliche Unterschiede in der Nutzung, die der Beitrag Photovoltaik für Zuhause und Gewerbe: Die wichtigsten Unterschiede einordnet.
Mehr zum Thema im Bereich Gewerbe & Landwirtschaft · Passend dazu: PV-Monitoring in Gewerbeanlagen: früh eingreifen · Wartungsplan für gewerbliche Solaranlagen mit System
Häufige Fragen zum Leasing gewerblicher PV-Anlagen
Kann eine geleaste PV-Anlage vorzeitig gekauft werden?
Ja, viele Leasingverträge sehen eine vorzeitige Übernahmeoption gegen Zahlung des vertraglich festgelegten Restwerts vor. Ob sich das lohnt, hängt vom vereinbarten Restwert und der verbleibenden Vertragslaufzeit ab. Dieser Punkt sollte bereits bei Vertragsabschluss klar geregelt sein, um spätere Verhandlungsnachteile zu vermeiden.
Wer zahlt bei Leasing die Einspeisevergütung ein?
In der Regel fließt die Einspeisevergütung an den Betrieb, der die Anlage nutzt, sofern vertraglich nichts anderes vereinbart ist. Manche Leasingmodelle rechnen erzielte Erträge teilweise gegen die Rate an. Die genaue Regelung sollte vor Vertragsunterschrift im Detail geprüft werden.
Beeinflusst Leasing die Kreditwürdigkeit eines Unternehmens?
Leasingraten erscheinen als laufende Betriebsausgabe und nicht als Investition in der Bilanz, was die Kreditwürdigkeit weniger stark belastet als ein größerer Anlagenkauf. Das kann für Betriebe mit begrenztem Kreditrahmen ein Vorteil sein. Dennoch prüfen Banken auch laufende Zahlungsverpflichtungen bei der Bonitätsbewertung.
Was passiert bei einem Betriebswechsel oder Umzug während der Leasinglaufzeit?
Ein Standortwechsel während der Laufzeit ist vertraglich meist nur eingeschränkt oder gar nicht vorgesehen, da die Anlage fest installiert ist. Manche Verträge erlauben eine Übertragung oder vorzeitige Kündigung gegen Ausgleichszahlung. Diese Klausel sollte vor Vertragsabschluss besonders bei unsicherer Standortplanung genau geprüft werden.
Fazit: Kauf rechnet sich langfristig, Leasing schont die Liquidität
Ein Kauf einer gewerblichen PV-Anlage bindet zwar sofort Kapital, senkt aber über die technische Lebensdauer von 25 bis 30 Jahren die Stromkosten stärker als Leasing mit Laufzeiten von meist 10 bis 20 Jahren. Leasing eignet sich vor allem für Betriebe mit knapper Liquidität oder unsicherer Standortplanung, da es Bilanz und Kapital schont. Restwertregelung und Vertragsklauseln zu Defekten und Kündigung entscheiden maßgeblich über die tatsächliche Wirtschaftlichkeit beider Modelle.